Compte Urssaf en comptabilité : écritures et suivi
Quand vous pilotez une activité, les démarches sociales peuvent vite brouiller la lecture des comptes. Le compte Urssaf en comptabilité représente alors un repère simple pour suivre les cotisations, éviter les oublis et garder une vision nette de votre trésorerie. Il permet de relier les obligations administratives aux écritures, garantit un suivi plus fiable et facilite les contrôles en fin d’année. Pour une entreprise, c’est souvent le détail qui fait la différence entre un dossier clair et des écarts difficiles à expliquer.
Dans cet article, nous allons clarifier le rôle du compte Urssaf en comptabilité et montrer comment l’utiliser au quotidien, du premier paramétrage jusqu’au suivi des paiements. Vous verrez comment l’adapter à votre statut, à votre revenu et à votre activité, sans vous perdre dans le jargon.
Comprendre l’espace Urssaf avant de le relier à la comptabilité
Avant toute écriture, il faut comprendre l’information disponible dans l’espace en ligne : c’est là que l’on retrouve les appels, les déclarations et les messages utiles. Pour un indépendant, un libéral ou un autre public, cette information sert de base à la gestion. L’espace n’est pas seulement un service administratif ; c’est aussi une référence pour vérifier une démarche réelle, une fiche pratique ou un texte officiel. Si vous débutez, mieux vaut ajouter dès le départ les documents qui serviront à ouvrir votre dossier.
On crée souvent cet espace au moment de la création de l’entreprise, puis lors de l’inscription liée au statut. Un organisme social demande alors des données cohérentes, et la réponse dépend du profil. Le français administratif peut sembler sec, mais la logique reste simple : lire, vérifier, conserver. Pour éviter les erreurs, gardez toujours la référence du dossier et les échanges utiles.
Pourquoi créer son espace dès le départ ?
Parce qu’il centralise vos démarches et vous évite de courir après chaque information. Dès l’ouverture, vous pouvez suivre les échéances, consulter les montants et préparer vos écritures sans attendre la première relance.
Quels usages administratifs faut-il connaître avant la première connexion ?
- Consulter les appels de cotisation et les dates clés.
- Déposer une déclaration ou corriger une saisie.
- Télécharger une attestation utile pour un dossier.
- Suivre les messages de l’organisme et les réponses reçues.
Comment distinguer l’information officielle des conseils pratiques ?
Le texte officiel fixe le cadre, tandis qu’une fiche pratique aide à agir. La bonne méthode consiste à partir de la source réelle, puis à ajouter vos notes de gestion. Ainsi, vous gardez un espace clair et exploitable.
| Profil | Besoin de départ |
|---|---|
| Indépendant | Créer l’accès et suivre les appels |
| Profession libérale | Vérifier l’affiliation et les échéances |
| Employeur | Organiser déclarations et paiements |
| Micro-entrepreneur | Contrôler les montants et les justificatifs |
Concrètement, Léa, graphiste à Lille, a ouvert son espace juste après son immatriculation : elle a pu relier chaque ligne à ses premières cotisations sans improviser. À l’inverse, un consultant qui attend trop découvre souvent des écarts dès le premier trimestre.
Enregistrer les cotisations sociales dans les comptes
Pour bien traiter une cotisation, il faut partir de l’écriture et non de l’intuition. En pratique, on utilise souvent le compte 6451, parfois un compte de charge sociale plus précis selon la structure. Le principe est simple : la charge est constatée au moment où elle naît, puis réglée au paiement. Cette logique aide à calculer le montant exact, à suivre le crédit du compte fournisseur et à garder une gestion financière lisible sur l’année.
Le plus important est de distinguer la déclaration, le montant attendu et la part réellement payée. En comptabilité, une écriture mal passée fausse le prévisionnel, surtout quand la gestion est mensuelle. Un expert vous dirait de vérifier le jour de l’émission, le jour du paiement et le revenu concerné avant de valider. Ainsi, chaque écriture reste cohérente avec l’activité réelle.
Dans quel compte passer la charge sociale ?
En général, la charge sociale se rattache à un compte de charges de personnel ou à un compte spécifique de cotisation. Le choix dépend du statut, du régime et du niveau de détail souhaité.
- Compte 6451 pour les cotisations à l’Urssaf.
- Compte 646 pour certaines charges sociales personnelles.
- Compte 431 pour la dette sociale à payer.
- Compte bancaire pour le règlement effectif.
Comment passer de la déclaration au journal comptable ?
Vous partez de la déclaration, vous calculez la charge, puis vous passez l’écriture dans le journal. Ensuite, vous contrôlez le débit, le crédit et le montant exact. Cette méthode évite les écarts entre prévisionnel et réel.
Que vérifier avant de valider une écriture de cotisation ?
- Le bon exercice comptable.
- Le bon montant déclaré.
- Le bon compte de charge.
- Le justificatif de paiement associé.
| Type de cotisation | Traitement comptable |
|---|---|
| Appel provisionnel | Charge à constater |
| Régularisation | Écriture d’ajustement |
| Paiement | Débit banque, crédit dette |
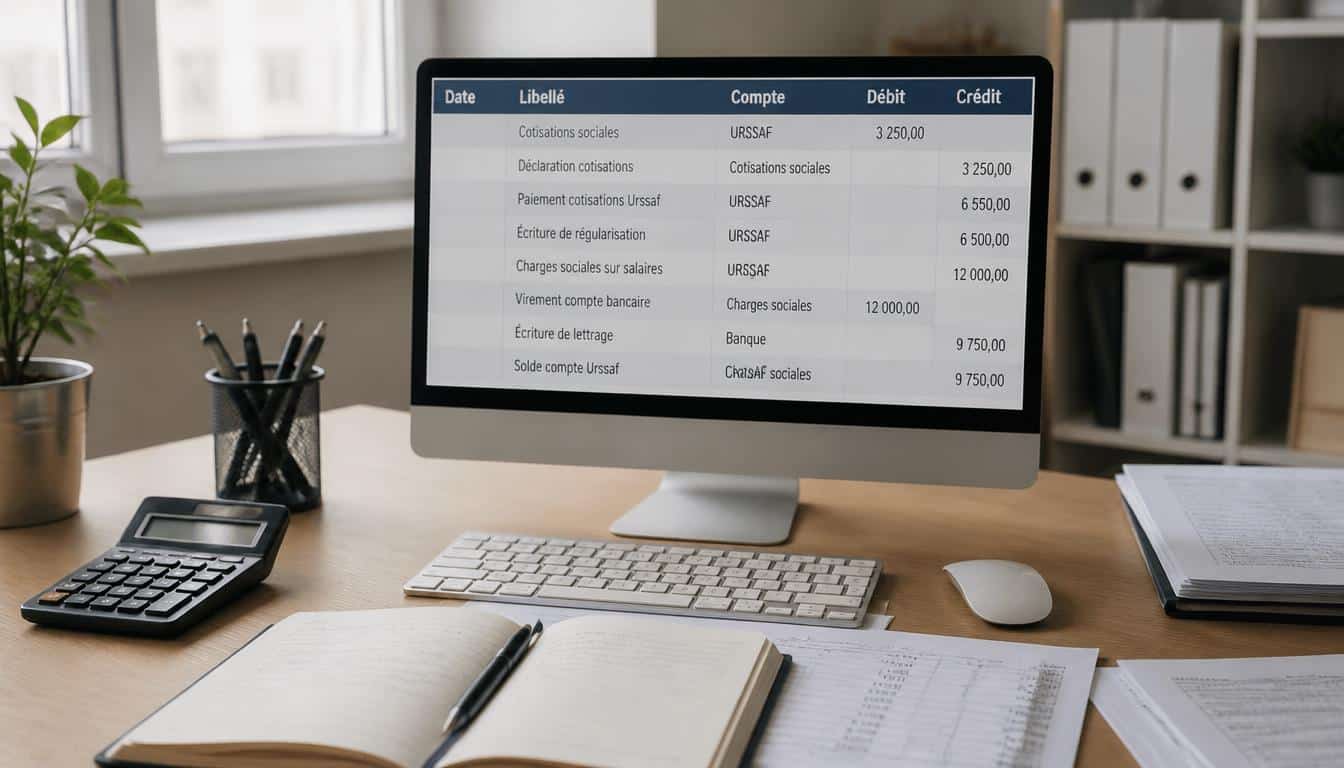
Exemple simple : au moment de la déclaration, vous débitez la charge et vous créditez la dette sociale. Au paiement, vous débitez la dette et vous créditez la banque. Cette écriture reste la plus lisible pour suivre l’année.
Régulariser, payer et suivre sans se tromper
Avec l’Urssaf, la vigilance ne s’arrête pas à la première écriture. Une cotisation peut être ajustée si le revenu change, si l’activité démarre en cours d’année ou si l’appel initial était estimé. Dans ce cas, l’écriture de régularisation doit refléter la vraie situation financière. Pour un indépendant comme pour un libéral, le bon réflexe consiste à comparer l’espace en ligne, le relevé bancaire et le prévisionnel.
On rencontre souvent quatre cas : un complément à payer, un trop-perçu, une correction après erreur de déclaration, ou un ajustement de fin d’année. L’écriture doit alors suivre la même logique que le paiement : constater, ajuster, solder. Si vous salarier du personnel, le suivi administratif devient encore plus sensible, car chaque ligne doit rester cohérente avec l’exercice. La clé reste la même : calculer, vérifier, conserver.
Comment enregistrer une régularisation de cotisation ?
Vous comparez la cotisation attendue et la cotisation réelle, puis vous passez l’écriture d’ajustement. S’il manque un montant, la charge augmente ; s’il y a trop versé, la dette diminue. Cette écriture de régularisation doit être datée et justifiée.
- Régularisation de fin d’année après recalcul du revenu.
- Ajustement en cours d’exercice après modification du statut.
- Correction d’une déclaration erronée.
- Prise en compte d’un appel complémentaire.
Que faire en cas d’écart entre le montant attendu et le montant payé ?
Commencez par vérifier l’espace, puis comparez le crédit bancaire et la référence de l’appel. Un écart peut venir d’un oubli, d’un doublon ou d’un décalage de date. L’écriture doit ensuite réconcilier le compte et le paiement.
Comment sécuriser le suivi annuel des échéances et des justificatifs ?
- Contrôler chaque échéance dès sa publication.
- Archiver les appels et les preuves de paiement.
- Relire les écritures avant la clôture.
- Comparer le prévisionnel avec les montants versés.
Pour éviter les écarts, gardez une fiche par cotisation, notez la référence de chaque texte utile et conservez les justificatifs dans le dossier de l’entreprise. Cette méthode rassure autant qu’elle protège.
FAQ – Questions fréquentes sur la gestion sociale et comptable
Quand faut-il créer son espace en ligne pour bien démarrer ?
Le plus tôt possible, idéalement dès la création de l’activité. Vous gagnez du temps et vous sécurisez vos démarches.
Quelle différence entre déclaration sociale et écriture comptable ?
La déclaration transmet l’information administrative ; l’écriture enregistre l’impact financier dans les comptes.
Comment savoir si une cotisation doit être régularisée ?
Une information de l’espace, un écart de paiement ou un changement de revenu peuvent déclencher une régularisation.
Quels justificatifs garder pour la comptabilité de l’entreprise ?
Conservez l’appel, la preuve de paiement, la déclaration et toute information administrative utile à l’expert-comptable.