Trésorerie active : calcul, suivi et gestion des flux
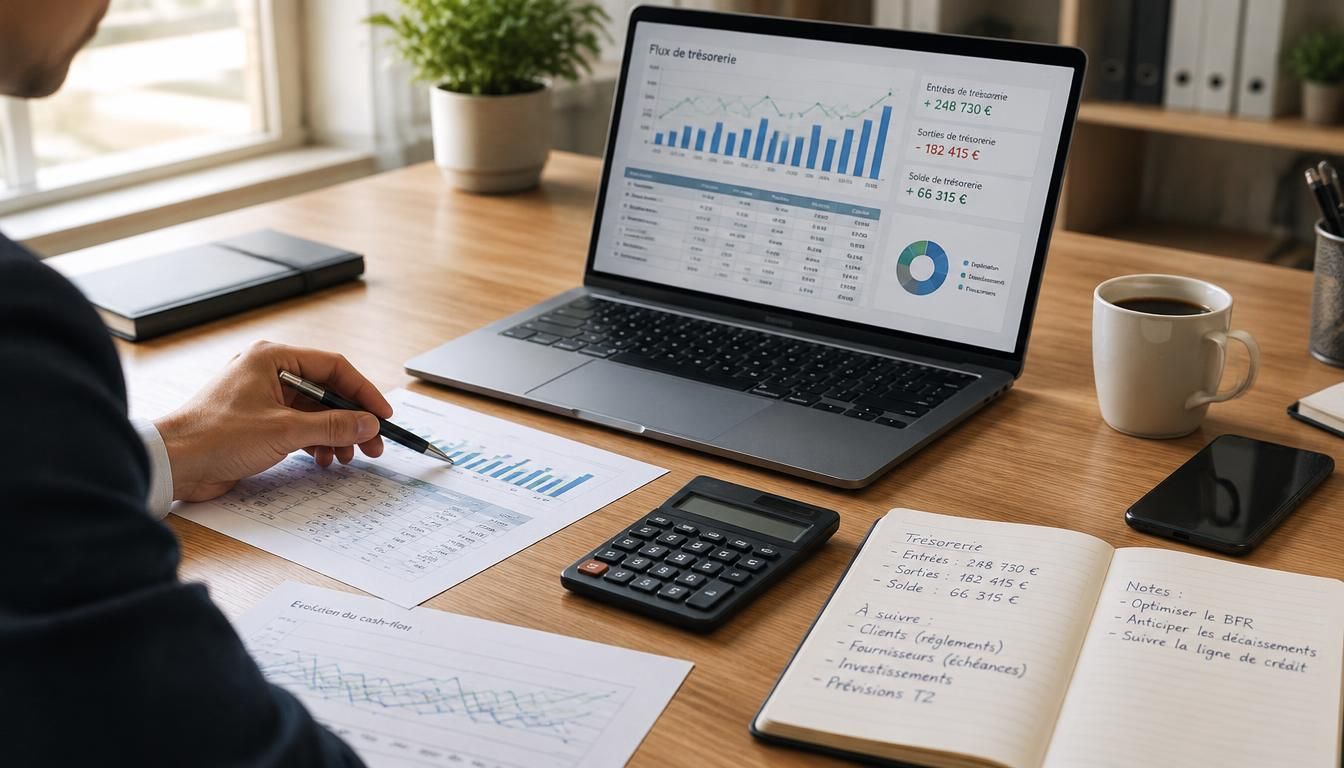
Quand l’argent circule vite, tout se joue sur quelques jours. Dans une entreprise, une bonne vision des disponibilités évite les mauvaises surprises et aide à décider sans attendre. La trésorerie active d’une entreprise représente les liquidités immédiatement mobilisables : elle dit, en clair, ce que vous pouvez utiliser tout de suite pour payer, investir ou absorber un imprévu. Bien comprise, elle permet de garder le cap, garantit une lecture simple de la santé financière et facilite les arbitrages du quotidien, même quand les flux deviennent irréguliers.
Au-delà du simple solde bancaire, cette notion aide à relier la caisse, les comptes en banque et les placements très courts. Vous voyez ainsi où se trouve la marge de manœuvre réelle, et pourquoi un chiffre positif ne raconte pas toujours toute l’histoire.
Comprendre la liquidité disponible sans se tromper
La première définition utile est simple : la trésorerie désigne l’argent disponible à très court terme, sans délai de transformation. Dans une entreprise, elle se lit comme un poste de liquidité qui sert à faire face aux sorties immédiates. Une banque voit surtout les soldes, mais la comptabilité regarde aussi la structure du bilan. Cerfrance rappelle souvent, dans ses guides pratiques, qu’il faut distinguer la disponibilité réelle du reste de l’actif circulant. Si vous confondez encaisse, créances et réserves, votre lecture devient vite trompeuse. Pour approfondir ce sujet, consultez notre guide sur trésorerie en entreprise.
Pour vous repérer, imaginez trois scènes : un billet dans la caisse, un virement déjà crédité sur le compte, et une facture client qui sera payée dans trente jours. Le premier et le deuxième relèvent de la disponibilité immédiate, le troisième non. C’est toute la logique de la trésorerie dans le bilan : savoir ce qui est mobilisable tout de suite, et ce qui ne l’est pas encore.
Ce que recouvre vraiment la liquidité immédiate
La définition la plus pédagogique tient en cinq points. D’abord, la liquidité immédiate correspond à ce qui peut être utilisé sans conversion complexe. Ensuite, elle inclut la caisse, les comptes bancaires et certains placements très courts. Elle exclut les créances clients tant qu’elles ne sont pas encaissées. Elle s’apprécie avec prudence, car une trésorerie forte aujourd’hui peut se réduire dès demain. Enfin, elle sert à mesurer la marge de sécurité de l’entreprise face aux paiements urgents.
- La caisse contient les espèces disponibles sur place.
- La banque reflète les soldes immédiatement utilisables.
- Les créances restent à encaisser, donc non disponibles.
- Les réserves ne sont pas toujours mobilisables sans délai.
- Le poste financier doit être lu avec le contexte circulant.
Où la repérer dans les comptes de l’entreprise
Dans les comptes, la trésorerie apparaît surtout à l’actif, dans les disponibilités. Elle se lit aussi en lien avec l’actif circulant, car ce dernier regroupe les éléments mobilisables à court terme. Le bon réflexe consiste à vérifier la cohérence entre le solde bancaire, la caisse et les écritures de comptabilité. Une lecture rapide évite de surestimer la liquidité réelle et de prendre une décision trop optimiste.
Calculer les disponibilités et lire les bons indicateurs
Pour calculer la trésorerie, beaucoup se contentent du solde bancaire, mais ce chiffre seul ne suffit pas. Il faut intégrer les disponibilités réelles, les dettes à court terme et le besoin de roulement pour obtenir une vision nette. Le bon ratio ne sert pas à faire joli dans un tableau : il aide à savoir si vous pouvez tenir jusqu’à l’échéance suivante. En comptabilité, le poste de trésorerie doit toujours être lu avec le fonds de roulement, sinon le diagnostic reste incomplet.
Le calcul devient plus clair si vous retenez une idée simple : la trésorerie nette correspond à ce qui reste après avoir comparé les ressources stables et les besoins court terme. Pour savoir si elle est saine, il faut calculer le bon ratio, puis le relier au chiffre d’affaires, au fonds de roulement et au besoin de roulement. Si le chiffre baisse plusieurs semaines de suite, le signal mérite attention.
La formule pratique à retenir
La formule la plus utilisée consiste à partir des disponibilités, puis à retrancher les dettes financières à court terme. Vous pouvez aussi raisonner à partir du fonds de roulement moins le besoin de roulement. Dans les deux cas, le but est de calculer une trésorerie nette lisible, pas de produire un chiffre isolé. Un bon ratio vous aide à faire ce tri. Gardez en tête qu’un court décalage entre encaissement et échéance peut modifier le résultat en quelques jours.
| Élément | À inclure ou exclure |
|---|---|
| Solde bancaire créditeur | À inclure |
| Caisse | À inclure |
| Créances clients | À exclure tant qu’elles ne sont pas encaissées |
| Découvert bancaire | À retrancher |
| Placements très liquides | À inclure selon leur disponibilité |
Exemple simple : si vous avez 18 000 euros en banque, 2 000 euros en caisse et 5 000 euros de découvert, la trésorerie nette ressort à 15 000 euros. Mais si 12 000 euros de factures clients restent à encaisser dans le mois, votre besoin de roulement peut déjà changer la lecture. Voilà pourquoi le calcul doit toujours être relié au court terme.
Les erreurs de calcul qui faussent tout
La première erreur consiste à oublier les dettes arrivant à échéance. La seconde, à confondre chiffre disponible et cash réellement utilisable. La troisième, à ignorer les délais bancaires ou les écritures en cours. Enfin, beaucoup calculent sans vérifier le besoin de roulement, ce qui donne une vision trop flatteuse de la trésorerie. Pour savoir où vous en êtes, mieux vaut refaire le calcul chaque mois, voire chaque semaine si les flux sont tendus.
Piloter les flux au quotidien sans perdre le contrôle
La gestion quotidienne change tout, car une trésorerie bien suivie évite les décisions dans l’urgence. Un logiciel adapté, utilisé avec méthode, permet d’anticiper les entrées et les sorties, de comparer les prévisions au réel et de repérer les écarts. Dans une agence ou en indépendant, le meilleur outil reste celui que vous consultez vraiment. Le conseil le plus utile est simple : centralisez les informations et gardez une vision claire des échéances. Une bonne gestion de trésorerie ne repose pas sur l’intuition, mais sur des repères réguliers.
Quand un client paie en retard, quand une banque débite un prélèvement inattendu ou quand une facture fournisseur tombe plus tôt que prévu, la trésorerie réagit tout de suite. C’est là qu’un logiciel de suivi devient un vrai outil de pilotage. Il ne remplace pas votre jugement, mais il vous aide à accompagner les variations de flux et à faire le meilleur choix au bon moment.
Les réflexes utiles chaque semaine
Chaque semaine, prenez le temps de vérifier les soldes, de rapprocher les mouvements bancaires et de comparer les prévisions au réel. Notez les alertes sur les encaissements client, les prélèvements récurrents et les échéances à venir. Une gestion simple, répétée, vaut mieux qu’un suivi compliqué abandonné au bout de dix jours. Le meilleur conseil consiste à traiter les écarts dès qu’ils apparaissent, avant qu’ils ne perturbent la trésorerie.
- Contrôler les relevés de banque et la caisse.
- Identifier les retards de paiement client.
- Suivre les échéances fournisseurs à venir.
- Mettre à jour les prévisions de trésorerie.
- Déclencher une alerte dès qu’un écart dépasse 10 %.
Les outils qui simplifient vraiment le suivi
Un bon logiciel de gestion aide à visualiser les flux, à classer les opérations et à sécuriser les encaissements. Il peut aussi accompagner la relation avec la clientèle en rappelant les factures en attente. Le meilleur outil est souvent celui qui relie banque, facturation et tableau de bord. Si vous travaillez avec une agence ou un expert-comptable, partagez les mêmes données pour éviter les doublons et gagner du temps.
Prévenir les tensions et sécuriser les besoins à court terme
Une tension de trésorerie commence souvent par des signaux discrets : un paiement qui glisse, une charge qui tombe trop tôt, un découvert qui dure plus que prévu. Pour une entreprise, le vrai sujet n’est pas seulement d’avoir du cash, mais de protéger la ressource disponible au moment où elle devient critique. La bonne solution dépend du besoin court terme, du coût accepté et de la vitesse recherchée. Un crédit rapide peut rassurer, mais il ne règle pas tout si la charge revient chaque mois.
Le plus important est de hiérarchiser les priorités. Une ressource de court terme sert d’abord à préserver les paiements essentiels, puis à éviter l’effet domino sur le reste. Le crédit de trésorerie, le découvert autorisé ou l’emprunt ponctuel ont chacun leur logique. Leur limite commune reste le coût : plus la réponse est rapide, plus elle peut peser sur la marge. L’arbitrage doit donc rester lucide.
Repérer les premiers signaux de tension
Surveillez quatre signaux : les retards répétés de client, la hausse des charges fixes, le recours fréquent au découvert et la baisse des encaissements. Dès qu’un de ces signaux apparaît, il faut agir sur la trésorerie avant que la situation ne se bloque. Le bon réflexe consiste à prioriser les paiements qui protègent l’activité, puis à négocier le reste. Cette méthode évite de transformer un simple décalage en crise.
- Retard de paiement client supérieur à 15 jours.
- Découvert utilisé plusieurs fois dans le mois.
- Charge imprévue qui réduit la marge de sécurité.
- Ressource de court terme déjà consommée.
Choisir la bonne solution de financement
Le financement court terme peut prendre plusieurs formes : découvert, crédit de trésorerie, mobilisation de créances ou emprunt ponctuel. Chaque solution a un coût, une rapidité et une souplesse différents. Si le besoin est faible et ponctuel, le découvert peut suffire. Si la tension dure, un crédit mieux structuré devient parfois plus pertinent. Le bon choix dépend du coût total, pas seulement de la vitesse d’obtention.
Adapter la gestion aux revenus irréguliers et aux périodes creuses
Quand l’activité est irrégulière, la trésorerie doit absorber des écarts parfois brutaux. Un freelance, un artisan ou un saisonnier ne vit pas la même année qu’un salarié : les rentrées varient, les charges tombent quand même, et la liquidité peut se tendre en quelques semaines. Le bon conseil consiste à créer une réserve avant la période creuse, puis à la préserver comme une vraie marge de sécurité. Sans cette discipline, les bons mois servent seulement à combler les trous.
Dans ce type de métier, il faut savoir créer de l’épargne sans attendre que tout soit confortable. Une année peut commencer fort, puis ralentir brutalement en automne. Si vous anticipez mal, la trésorerie se vide au moment où les dépenses continuent. La solution n’est pas de tout bloquer, mais de lisser les sorties et de garder des fonds de roulement suffisants pour traverser les creux.
Construire une réserve de sécurité
Une réserve de sécurité réaliste couvre souvent deux à trois mois de charges fixes, selon la stabilité de l’activité. Elle doit rester accessible, mais séparée du compte courant pour éviter les usages impulsifs. Le meilleur conseil est de la reconstruire après chaque gros encaissement. Ainsi, la trésorerie reste plus stable et vous gardez une liquidité utile même quand le client tarde à payer.
- Mettre de côté une part fixe de chaque encaissement.
- Vérifier les charges incompressibles de l’année.
- Conserver un fonds de roulement dédié aux creux.
- Éviter de puiser dans l’épargne pour chaque dépense.
- Créer un matelas de sécurité avant la basse saison.
Lisser les dépenses sur l’année
Le lissage consiste à répartir les grosses charges sur douze mois plutôt que de tout subir en une fois. Cela peut concerner les assurances, les impôts ou certains abonnements. En pratique, vous gagnez en visibilité et votre trésorerie supporte mieux les à-coups. Pour un métier à revenus irréguliers, cette méthode réduit la pression et aide à créer une année plus lisible.
S’appuyer sur les bons outils et les bons réflexes d’analyse
Les bons outils donnent de la visibilité, mais ils ne remplacent pas l’analyse. Un logiciel de suivi, un tableau de bord et des alertes automatiques permettent de voir vite ce qui change. Dans une lecture plus structurée, le bilan fonctionnel aide à relier la trésorerie aux équilibres de l’entreprise. Ce regard financier est utile, car il montre si les ressources couvrent vraiment les emplois stables et les besoins circulants. Sans cette lecture, on voit le solde, mais pas la mécanique.
Le meilleur outil reste celui qui simplifie la comptabilité du quotidien et qui parle clairement à l’utilisateur. Un ratio bien choisi peut révéler une tension avant qu’elle ne devienne visible sur le compte bancaire. Par exemple, si le ratio de couverture baisse alors que les disponibilités restent stables, le signal mérite d’être étudié. La trésorerie n’est alors plus un simple chiffre : elle devient un indicateur d’alerte financier.
Les outils qui donnent de la visibilité
Un tableau de bord bien construit doit suivre les soldes, les échéances, les encaissements attendus et les charges à venir. Un outil digital peut aussi regrouper plusieurs comptes et afficher les écarts en temps réel. En 2026, cette approche reste l’une des plus efficaces pour garder une trésorerie lisible. Si vous travaillez avec Cerfrance ou un autre partenaire de conseil, demandez une lecture simple des indicateurs plutôt qu’un tableau trop complexe.
- Tableau de bord mis à jour chaque semaine.
- Alertes automatiques sur les seuils bas.
- Regroupement des comptes bancaires.
- Suivi des échéances clients et fournisseurs.
- Historique des écarts pour mieux anticiper.
Lire un bilan fonctionnel simplement
Le bilan fonctionnel classe les emplois et les ressources selon leur logique économique. Il permet de comprendre si les fonds stables financent correctement l’activité circulante. Si les équilibres sont fragiles, la trésorerie finit par se tendre. Un ratio de liquidité mal orienté peut alors signaler qu’un ajustement est nécessaire. Cette lecture reste accessible dès qu’on la relie à la réalité du terrain : encaisser, payer, conserver une marge de sécurité.
FAQ – Questions fréquentes sur la gestion de la liquidité
Qu’est-ce que la liquidité disponible d’une entreprise ?
C’est l’argent mobilisable immédiatement pour payer les dépenses urgentes. La trésorerie disponible inclut surtout la banque et la caisse, pas les factures encore à encaisser.
Comment calculer rapidement les disponibilités ?
Additionnez les soldes bancaires positifs et la caisse, puis retranchez les dettes à court terme. Ce calcul donne une première lecture de la trésorerie nette.
Quelle différence entre liquidité disponible et liquidité nette ?
La liquidité disponible montre ce qui est utilisable tout de suite. La trésorerie nette intègre aussi les dettes et le besoin de fonds de roulement, donc elle est plus complète.
Quels outils aident à suivre les flux au quotidien ?
Un logiciel de gestion, un tableau de bord et des alertes bancaires suffisent souvent. Ils facilitent le suivi de la trésorerie et évitent les oublis de comptabilité.
Comment éviter une tension de court terme ?
Surveillez les échéances, sécurisez les encaissements et gardez une réserve. Une solution simple consiste à ajuster les paiements avant que la trésorerie ne se dégrade.
Quand faut-il envisager un financement ponctuel ?
Quand le besoin dépasse votre marge de sécurité ou qu’un découvert devient trop fréquent. Un crédit court terme peut alors aider, à condition d’en mesurer le coût.