Tableau de bord de trésorerie pour mieux piloter le cash

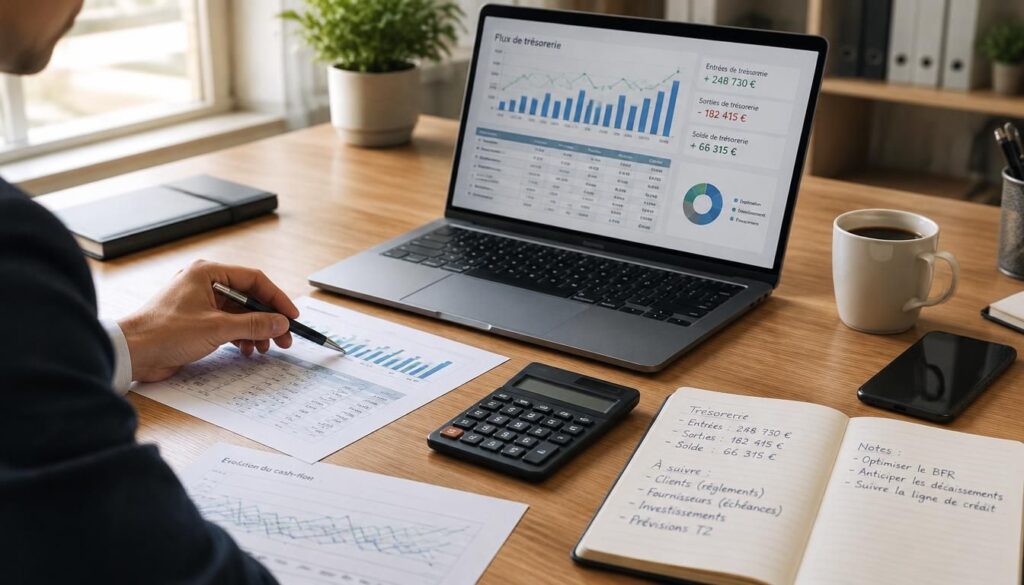
Le tableau de bord trésorerie représente le point de départ d’un pilotage serein du cash, là où beaucoup de dirigeants avancent encore à vue. Quand les encaissements arrivent en décalé et que les dépenses s’enchaînent, il devient difficile de décider vite sans une lecture claire. Le bord d’un tableau de trésorerie donne justement cette vision simple, utile et immédiate. Pour une entreprise, il sert à suivre la trésorerie, à sécuriser la gestion financière et à transformer chaque information utile en décision concrète. Dans cet article, vous allez découvrir sa définition, ses indicateurs, sa prévision et ses usages pratiques au quotidien.
En pratique, cet outil aide à garder un œil sur la santé financière, à anticiper les creux de trésorerie et à construire une prévision fiable. Il devient vite essentiel dès que vous voulez éviter les mauvaises surprises, arbitrer un paiement ou préparer un investissement avec méthode.
Comprendre le suivi de cash et son rôle au quotidien
Le suivi de trésorerie n’est pas qu’un relevé de chiffres : c’est une lecture vivante de ce qui entre, de ce qui sort et de ce qui reste disponible. Dans une entreprise, cette gestion quotidienne donne au dirigeant une information claire pour agir sans attendre. Si vous voyez un décalage entre les ventes et les règlements, vous pouvez déjà ajuster vos achats, négocier un délai ou repousser une dépense non urgente. C’est là que la trésorerie devient un vrai outil financier, parce qu’elle relie la pratique du terrain à la santé globale de l’activité. Pour approfondir ce sujet, consultez notre guide sur gestion de budget entreprise.
On confond souvent suivi, prévision et tableau de pilotage, alors qu’ils ne jouent pas le même rôle. Le suivi constate les mouvements passés, la prévision projette les flux à venir, et le tableau de bord met tout cela en forme pour décider. Pour une entreprise, cette distinction change tout au quotidien : vous n’analysez plus seulement ce qui s’est passé, vous préparez aussi ce qui peut arriver. Résultat : moins d’hésitation, plus de visibilité et des arbitrages mieux posés.
À quoi sert vraiment ce suivi de trésorerie ?
Quand vous tenez un suivi régulier, vous repérez plus vite les tensions et vous comprenez mieux le rythme réel de l’activité. Un commerçant de Lyon, par exemple, peut constater qu’un pic de ventes ne signifie pas toujours un encaissement immédiat. Cette lecture pratique aide à sécuriser la trésorerie, à éviter les décisions prises trop tard et à garder une vision financière cohérente. Elle sert aussi à préparer des rendez-vous bancaires, à justifier un besoin de financement ou à décider d’un achat important sans fragiliser l’équilibre.
Ce qu’il faut distinguer entre constat, prévision et pilotage
Le constat répond à une question simple : où en est-on aujourd’hui ? La prévision, elle, demande d’anticiper les flux à venir sur plusieurs semaines ou plusieurs mois. Le pilotage, enfin, consiste à utiliser ces deux lectures pour décider. Si le solde baisse trop vite, vous pouvez accélérer un recouvrement, décaler une dépense ou revoir une échéance. Cette logique de gestion est très pratique, car elle transforme un simple relevé en aide à la décision. C’est exactement ce qu’attend un dirigeant qui veut garder la main sur sa trésorerie. Vous pourriez également être intéressé par trésorerie en entreprise.
- Le suivi constate les mouvements déjà passés.
- La prévision anticipe les entrées et les sorties.
- Le tableau de pilotage synthétise les écarts utiles.
- La décision s’appuie sur une lecture financière claire.
Les indicateurs à lire pour ne pas perdre le fil
Pour lire un indicateur sans vous tromper, commencez par le solde disponible, puis regardez la vitesse à laquelle il évolue. Dans un tableau de bord, le suivi des encaissements et des dépenses doit rester lisible, sinon la trésorerie devient vite confuse. Un indicateur pertinent vous dit si le client paie à temps, si une dépense pèse trop lourd ou si le prévisionnel s’écarte du réel. Le but n’est pas d’accumuler les chiffres, mais de repérer ceux qui déclenchent une alerte utile.
Sur une période mensuelle, un solde qui descend de 12 000 à 7 500 euros mérite une lecture attentive, surtout si les encaissements restent stables. À l’inverse, un solde qui stagne peut masquer un décalage entre facturation et paiement. Le tableau de bord bancaire et comptable doit alors parler le même langage, car un indicateur mal interprété fausse la décision. En pratique, il suffit souvent d’un seuil d’alerte bien choisi pour savoir quand agir.
Les indicateurs vraiment utiles pour décider vite
Voici les repères à suivre si vous voulez garder une lecture simple et exploitable. Chaque indicateur doit répondre à une question précise, sinon il alourdit la gestion au lieu de l’aider. Dans une PME, ce tri fait gagner du temps et améliore la réactivité du service financier. Le plus important reste de relier les chiffres à un client, à une dépense ou à une échéance concrète. En complément, découvrez plan comptable pdf.
- Le solde de trésorerie disponible à date.
- Le volume d’encaissement attendu sur le mois.
- Le montant des dépenses déjà engagées.
- Le niveau du prévisionnel à 30 et 90 jours.
- Le seuil d’alerte fixé pour éviter un creux critique.
Comment interpréter un solde qui baisse ou qui stagne
Un solde qui baisse n’est pas forcément mauvais, mais il faut comprendre pourquoi. Si les paiements clients arrivent plus tard que prévu, l’écart peut rester temporaire. En revanche, si les dépenses fixes augmentent sans hausse des encaissements, l’alerte devient réelle. Le suivi mensuel aide alors à comparer le réalisé et le prévisionnel, afin de voir si le problème vient du recouvrement, d’un achat ponctuel ou d’un rythme d’activité plus faible. Cette lecture simple évite bien des erreurs de pilotage.
Construire une fiche de suivi simple et fiable
Une fiche claire vaut souvent mieux qu’un système trop complexe. Pour créer un suivi utile, il faut d’abord choisir les bonnes données, puis les organiser dans un modèle facile à mettre à jour. La fiche doit rester une ressource pratique, pas un fichier que l’on ouvre une fois par trimestre. Dans une entreprise, la gestion mensuelle gagne en fiabilité quand chaque ligne correspond à une entrée ou à une sortie réelle, avec un euro bien identifié et une date précise.
Le plus simple consiste à créer un modèle mensuel que vous pouvez reproduire sans tout refaire. Une fiche bien pensée permet de prévoir les flux, de comparer les écarts et de garder une trace comptable exploitable. Si vous partez d’un tableau trop lourd, vous risquez d’abandonner le suivi. Mieux vaut donc un outil sobre, lisible et facile à compléter, surtout quand la gestion quotidienne demande déjà beaucoup d’attention.
| Rubrique | Rôle dans la fiche |
|---|---|
| Solde initial | Point de départ du mois |
| Encaissements | Entrées attendues et reçues |
| Dépenses | Sorties prévues et réalisées | Solde final | Résultat après mouvements |
Les rubriques indispensables d’une fiche de suivi
Une fiche efficace doit toujours contenir la date, le libellé, le montant, la catégorie, le mode de règlement et le statut payé ou non payé. Ces colonnes suffisent souvent à suivre la trésorerie sans surcharge. Le modèle doit aussi prévoir une zone de synthèse mensuelle pour voir rapidement le total encaissé, le total dépensé et le solde final. Si vous ajoutez trop de champs, la fiche devient moins pratique et vous perdez en régularité.
Comment créer un modèle simple sans alourdir le travail
Pour créer un modèle utile, partez d’une structure mensuelle identique d’un mois à l’autre. Vous pouvez y inscrire les données de départ, les encaissements prévus, les dépenses fixes, les charges variables et le solde de fin. L’idée n’est pas de tout prévoir au centime près, mais de disposer d’un outil cohérent. Un modèle simple fonctionne mieux qu’un fichier sophistiqué si vous devez le remplir chaque semaine. C’est souvent la meilleure pratique pour garder une vue fiable.
Les erreurs fréquentes qui faussent la lecture
Les erreurs de saisie sont plus courantes qu’on ne le croit. Une date oubliée, un doublon, un montant saisi en retard ou une dépense rangée dans la mauvaise catégorie peuvent fausser toute la fiche. Il faut aussi éviter de mélanger les mouvements encaissés et les factures simplement émises. Enfin, ne laissez pas un modèle devenir obsolète : un suivi mensuel doit rester vivant, sinon il perd sa valeur de pilotage. La rigueur de saisie est donc la première sécurité.
- Vérifier les dates avant toute saisie.
- Contrôler les montants et les doublons.
- Classer chaque mouvement dans la bonne catégorie.
- Mettre à jour la fiche à fréquence régulière.
Anticiper les tensions de cash avec une lecture prévisionnelle
La prévision change la manière de gérer la trésorerie, parce qu’elle vous montre les tensions avant qu’elles n’apparaissent. Pour bâtir un prévisionnel crédible, il faut intégrer les encaissements attendus, les échéances fournisseurs, les charges sociales et les remboursements bancaires. Sur un mois, puis sur plusieurs mois, cette lecture donne une vision plus nette de la finance quotidienne. Si un client paie à 45 jours, la prévision doit le refléter, sinon vous risquez de croire à une marge de sécurité qui n’existe pas.
Le plus utile reste de comparer le prévu et le réalisé à intervalle régulier. Quand l’écart se creuse, il faut comprendre s’il vient d’un retard client, d’une relance insuffisante ou d’un paiement fournisseur avancé. Une société qui suit son prévisionnel chaque semaine peut éviter un découvert inutile et mieux négocier avec sa banque. Cette méthode est simple, mais elle demande de la discipline et une lecture honnête des chiffres.
Comment bâtir une prévision crédible sur plusieurs mois
Commencez par lister les encaissements certains, puis ajoutez les montants probables avec prudence. Intégrez les échéances connues, les loyers, les impôts, les salaires, les règlements fournisseurs et les retards habituels. Une prévision sur trois mois reste souvent plus fiable qu’un horizon trop long si les données sont instables. Pour chaque mois, vous pouvez distinguer le réalisé, le prévu et l’écart. Cette méthode rend la trésorerie plus lisible et aide à prendre des décisions sans attendre.
- Recenser les encaissements déjà sécurisés.
- Ajouter les échéances fixes et variables.
- Prévoir les retards de paiement habituels.
- Comparer chaque mois le prévu et le réalisé.
Quels signaux annoncent une tension de trésorerie
Un décalage répétitif entre facturation et encaissement est souvent le premier signal. Si le client règle de plus en plus tard, le besoin de cash monte vite. Une autre alerte apparaît quand les dépenses fixes absorbent une part trop importante des recettes. Enfin, si le prévisionnel montre un solde négatif sur le mois suivant, il faut agir vite. Le suivi régulier permet alors de repérer la tension avant qu’elle ne devienne un problème bancaire.
Que faire quand l’écart prévu-réalisé se creuse
Quand l’écart s’élargit, commencez par revoir les délais de recouvrement et les relances. Une relance claire à J+7 puis à J+15 peut accélérer un paiement sans détériorer la relation client. Vous pouvez aussi négocier une échéance avec un fournisseur ou décaler une dépense non prioritaire. L’important est de corriger vite le prévisionnel, puis de mesurer l’effet sur les mois suivants. Cette réaction rapide protège la trésorerie et réduit le risque de tension durable.
Adapter le suivi aux freelances, TPE et PME
Le besoin n’est pas le même selon que vous travaillez seul ou avec une équipe. Un freelance a souvent des revenus irréguliers, alors qu’une PME doit gérer plusieurs clients, plusieurs fournisseurs et parfois plusieurs circuits de validation. Le dirigeant gagne donc à adapter la fiche à son volume d’activité. Dans une société plus structurée, le comptable, le responsable administratif et l’équipe commerciale doivent partager la même logique de suivi pour éviter les écarts de lecture.
La bonne méthode dépend aussi du droit applicable, des obligations sociales et du rythme de facturation. Une PME qui encaisse beaucoup de petites sommes n’a pas besoin de la même granularité qu’une structure qui facture des projets longs. Plus le volume augmente, plus la fiche doit être organisée pour rester exploitable. C’est là qu’un logiciel peut devenir utile, surtout quand la gestion analytique prend de l’ampleur.
Un suivi souple pour freelance et indépendant
Pour un freelance, l’objectif est simple : savoir quand les factures seront réglées et combien il reste après charges. Une fiche mensuelle suffit souvent, avec les clients, les encaissements attendus, les cotisations et les dépenses courantes. Le dirigeant peut alors voir en un coup d’œil si la trésorerie couvre le mois suivant. Cette approche souple évite de passer trop de temps sur l’outil et laisse plus d’énergie pour la production ou la prospection.
Un pilotage plus structuré pour TPE et PME
Dans une TPE ou une PME, la fiche doit souvent être plus détaillée, car plusieurs personnes interviennent dans le cycle client et fournisseur. Il devient utile de séparer les flux par activité, par client ou par service. Le suivi mensuel aide alors à comprendre quelle ligne de revenus finance quelle dépense. Une équipe bien organisée peut ainsi réduire les oublis, renforcer la coordination et fiabiliser les arbitrages. Le comptable y gagne aussi en clarté lors des clôtures.
Quand passer d’une fiche manuelle à un logiciel
Si vous multipliez les factures, les relances et les échéances, la fiche manuelle finit par montrer ses limites. Un logiciel devient pertinent quand vous voulez automatiser certains calculs, centraliser les données et réduire les erreurs. Il apporte aussi une lecture plus rapide des écarts et des alertes. Pour une PME en croissance, ce passage se fait souvent quand le suivi manuel prend trop de temps ou quand plusieurs utilisateurs doivent travailler sur la même base.
- Freelance : une fiche simple et mensuelle suffit souvent.
- TPE : un suivi plus structuré aide à mieux anticiper.
- PME : la coordination d’équipe devient essentielle.
- Logiciel : utile quand le volume de données augmente.
- Manuel : pertinent si le besoin reste ponctuel.
FAQ – Questions fréquentes sur le suivi de trésorerie
Quelle différence entre suivi, prévision et pilotage de trésorerie ?
Le suivi constate les mouvements passés, la prévision anticipe les flux à venir et le pilotage sert à décider. Les trois sont complémentaires dans une entreprise.
Quels indicateurs faut-il regarder en priorité ?
Commencez par le solde, les encaissements, les dépenses, le reste à payer et le reste à encaisser. Ce sont les repères les plus pratiques.
À quelle fréquence mettre à jour une fiche de suivi ?
Idéalement chaque semaine, ou au minimum chaque mois. Plus la mise à jour est régulière, plus la trésorerie reste lisible.
Faut-il utiliser Excel ou un logiciel dédié ?
Excel convient pour un suivi simple. Un logiciel devient plus utile quand le volume d’encaissement, de dépense et d’alertes augmente.
Comment éviter les erreurs dans un suivi mensuel ?
Vérifiez les dates, les montants et les catégories, puis contrôlez chaque fiche avant validation. Une saisie rigoureuse limite les écarts.
Le suivi de trésorerie est-il utile pour une petite entreprise ?
Oui, car il aide à garder une vision claire des encaissements et des dépenses. Même une petite entreprise gagne en sécurité avec ce repère.